(Immagine generata con AI)
Le ultime trimestrali di Microsoft e Alphabet suggeriscono che oggi il buon andamento delle Big Tech è legato, sì, alla crescita dei ricavi ma anche agli indicatori di spesa e al flusso di cassa. I grandi investimenti per l’intelligenza artificiale (e in particolare per il potenziamento dei data center) realizzati negli ultimi anni da aziende come Microsoft, Google, Amazon e Meta hanno pesato sui bilanci e rappresentano una scommessa dall’esito incerto. O meglio, incerta è la sostenibilità di questi colossali investimenti, che pur vanno fatti per non rischiare di perdere terreno rispetto alla concorrenza. Secondo stime riportate da Reuters, per l’intelligenza artificiale le Big Tech investiranno quest’anno, collettivamente, una cifra intorno ai 730 miliardi di dollari.
I due bilanci trimestrali convergono nel suggerire questa interpretazione, ma con numeri di segno opposto. Nel quarter terminato a fine settembre Microsoft ha fatto bene, anzi meglio di quanto ci si aspettasse. I 92,3 miliardi di dollari di ricavi trimestrali hanno segnato una crescita del 19% anno su anno (22% a valuta costante), l’utile netto pari a 36,6 miliardi di dollari è spia di una buona marginalità e rappresenta un incremento del 18% anno su anno (19% a valuta costante).
Il merito spetta soprattutto alla componente cloud, che per la società di Redmond include i servizi di Azure, con vendite trimestrali pari a circa 33,17 miliardi di dollari e in ascesa del 48% anno su anno, e Microsoft 365, con ricavi in crescita del 18% per le soluzioni rivolte alle aziende e del 17% per quelle consumer.
Il dato più interessante è forse un altro: nel trimestre l’azienda ha generato 18,6 miliardi di dollari di flusso di cassa libero, superando di ben 10 miliardi le previsioni degli analisti. Le spese in conto capitale nei tre mesi hanno toccato quota 45,2 miliardi di dollari, certamente lievitate (si fermavano a 34,9 miliardi nel secondo quarter del precedente anno fiscale) ma ben inferiori alla stessa previsione di Microsoft, che arrivava a 50 miliardi. Come leggere questo dato? È una buona notizia, perché l’azienda ha saputo in qualche modo risparmiare, o è il segno di un rallentamento della spinta a investire? Stando alle dichiarazioni di Jonathan Neilson, vicepresidente per le relazioni con gli investitori di Microsoft, lo scarto è dovuto ad alcuni “ritardi” e non ci sarebbe alcun cambiamento di strategia sottostante.
“Abbiamo registrato un solido avvio dell'anno fiscale, con ricavi derivanti da Microsoft Cloud pari a 63,9 miliardi di dollari e una crescita che ha accelerato al 30% (+31% a valuta costante) su base annua”, ha dichiarato Amy Hood, vicepresidente esecutivo e direttore finanziario di Microsoft. “I risultati hanno superato le aspettative in termini di ricavi, utile operativo e utile per azione”.
L'azienda di Nadella sta anche portando avanti lo sviluppo di processori proprietari, da utilizzare per le attività di inferenza AI nei propri data center. Mentre il chip Maia 200, presentato un anno fa, è in fase di adozione, già è stato presentato il successore Maia 300, destinato a diventare la principale piattaforma per l'inferenza AI su Azure.
(Immagine: Google)
Forze e debolezze di Alphabet
Diversa è la situazione di Alphabet, principale concorrente di Microsoft nel campo dell’intelligenza artificiale con i modelli e i servizi di Gemini, con le funzionalità di machine learning incluse in Google Cloud e con l’evoluzione del motore di ricerca in uno strumento poteziato dalla GenAI. Nell’ultimo quarter il colosso di Mountain View ha un negativo di 9,07 miliardi di dollari alla voce flusso di cassa libero, ed è il secondo risultato trimestrale a segno meno consecutivo.
Ciò è frutto delle enormi spese affrontate per sostenere lo sviluppo dell’intelligenza artificiale e l’erogazione dei connessi servizi, spese pari a 5,9 miliardi di dollari nel trimestre. Tra l’altro non è previsto un rallentamento su questo fronte, anzi dai 195 miliardi di spesa in conto capitale stimati per quest’anno il gruppo pianifica di salire a 205 miliardi nel 2025. L’amministratore delegato di Alphabet e di Google, Sundar Pichai, ha difeso la strategia: “I nostri investimenti in AI stanno spingendo nel complesso la crescita delle query di Search, incluse quelle pubblicitarie. Infatti, il tasso di crescita anno-su-anno delle query è il più alto dell’ultimo lustro”.
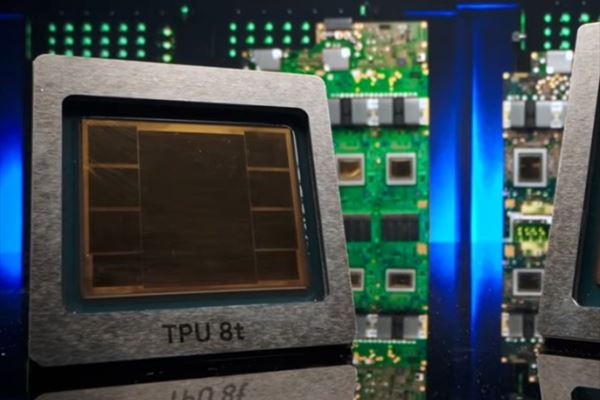
Tra le ombre del trimestre c’è però anche una crescita dei ricavi dell’advertising su Google e YouTube inferiore alle attese (82,01 miliardi di dollari, in crescita dell'11% su base annua) mentre un traguardo è la soglia del miliardo di utenti raggiunta da Gemini. Nel bicchiere mezzo pieno c’è anche il giro d’affari di Google Cloud, più che raddoppiato su base annua, per un valore di 30,71 miliardi di dollari nei tre mesi. La domanda è forte, come dimostrato anche da un backlog salito a 561 miliardi di dollari. Stando alle dichiarazioni di Thomas Kurian, Ceo di Google Cloud, sui ricavi della divisione iniziano ad avere un peso le vendite di processori per l’intelligenza artificiale Tpu (Tensor Processing Unit), alternativi alle Gpu di Nvidia, e i correlati prodotti software.
L’azienda continua a spingere anche sui modelli AI di frontiera: in settimana ha annunciato Gemini 4 Carbon, descrivendolo come il suo LLM multimodale più potente. Successore di Gemini 4 Argon, si tratta di un prodotto focalizzato su debugging, programmazione, ingegneria del software e Agentic AI. Per ora è accessibile solo a un gruppo selezionato di aziende partner e di professionisti della cybersicurezza.